Обществознание 11 класс учебник Боголюбов, Городецкая ответы – страница 62
- Тип: ГДЗ, Решебник.
- Авторы: Боголюбов Л. Н., Городецкая Н. И., Лазебникова А. Ю. и др.
- Часть: без частей.
- Год: 2024.
- Серия: Школа России (ФГОС).
- Издательство: Просвещение.
5 Нельзя использовать банковскую карту в подозрительных банкоматах в малолюдных местах. В кафе не позволяйте официанту уносить карту «на кассу», требуйте принести мобильный платёжный терминал.
Вопросы для самопроверки
Номер 1.
Что такое финансовый рынок и каковы его функции?
Ответ:
Финансовый рынок — это совокупность отношений в области экономики, где происходит купля-продажа финансовых активов (денег, ценных бумаг, валюты, драгоценных металлов). По сути, это механизм перераспределения капитала от тех, у кого есть свободные средства (инвесторы), к тем, кому они нужны для развития (заемщики).
Основные функции:
• Аккумуляция сбережений: сбор временно свободных денежных средств населения и компаний.
• Перераспределительная: направление этих средств в наиболее эффективные отрасли экономики.
• Ценообразование: формирование справедливой стоимости денег, валют и ценных бумаг на основе спроса и предложения.
• Ликвидность: обеспечение возможности быстро превратить актив в деньги без существенной потери в цене.
• Снижение рисков: через механизмы страхования и диверсификации портфелей.
• Информационная: трансляция данных о состоянии экономики участникам рынка.
Номер 2.
Как устроена банковская система?
Ответ:
В большинстве стран, включая Россию, действует двухуровневая банковская система:
• Первый уровень: Центральный банк. Это мегарегулятор (в России — Банк России). Он не работает с гражданами напрямую. Его задачи — эмиссия наличных денег, поддержание стабильности национальной валюты, установление ключевой ставки, выдача лицензий коммерческим банкам и надзор за их деятельностью.
• Второй уровень: Коммерческие банки и небанковские кредитные организации. Они работают непосредственно с населением и бизнесом: открывают счета, выдают кредиты, проводят платежи, выпускают карты. Их деятельность строго регулируется Центральным банком.
Номер 3.
Чем коммерческие банки отличаются от микрофинансовых организаций?
Ответ: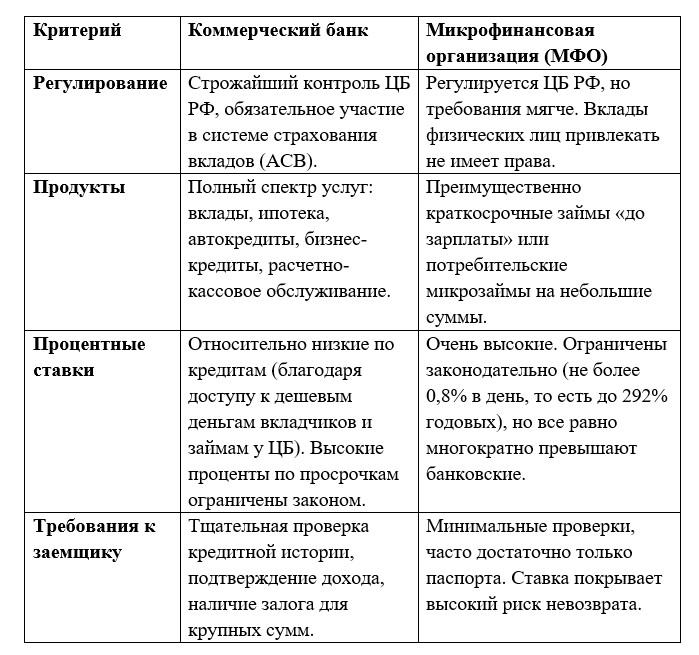
Номер 4.
Почему нужно страховать жизнь и имущество?
Ответ:
Страхование — это инструмент управления рисками, который защищает финансовое благополучие при наступлении непредвиденных событий.
• Имущество (недвижимость, автомобиль): Защищает от внезапных крупных трат на восстановление после пожара, затопления, кражи или ДТП. Без страховки эти расходы могут привести к банкротству семьи или бизнеса.
• Жизнь и здоровье: Страхует финансовый удар по близким в случае смерти кормильца или его длительной нетрудоспособности. Выплата помогает погасить ипотеку, оплатить образование детей или просто покрыть текущие расходы. Добровольное медицинское страхование (ДМС) дает доступ к качественной медицине без очередей.
Номер 5.
Какие возможности даёт фондовый рынок инвесторам и компаниям?
Ответ:
Для инвесторов:
• Защита от инфляции: доходность акций и облигаций исторически обгоняет инфляцию, в отличие от банковских вкладов.
• Создание пассивного дохода: получение дивидендов от акций и регулярных купонных выплат по облигациям.
• Рост капитала: заработок на росте курсовой стоимости ценных бумаг.
• Диверсификация: распределение вложений между разными инструментами для снижения риска потерь.
Для компаний:
• Привлечение капитала: возможность получить деньги на развитие (строительство заводов, запуск новых продуктов) путем выпуска акций или облигаций, не отдавая долю контроля банку-кредитору.
• Повышение статуса и прозрачности: публичная компания обязана раскрывать отчетность, что повышает доверие партнеров и клиентов.
• Справедливая оценка стоимости: рыночная капитализация показывает реальную цену бизнеса.
Номер 6.
Как понять, нужна ли вам данная финансовая услуга? Как выбирать поставщика финансовых услуг?
Ответ:
Задайте себе три вопроса:
• Какую конкретную задачу я решаю (купить жилье, накопить на пенсию, защитить семью)?
• Могу ли я решить ее самостоятельно (например, создать резервный фонд вместо покупки инвестиционного страхования жизни)? Если нет, нужен внешний продукт.
• Понятны ли мне риски, комиссии и условия досрочного расторжения договора?
Выбор поставщика:
• Проверьте лицензию на официальном сайте Банка России (cbr.ru). У легальной компании она обязательна.
• Сравните общие затраты: процентные ставки, комиссии, стоимость обслуживания, тарифы страховых полисов.
• Изучите рейтинги финансовой устойчивости (от национальных агентств, например, АКРА или Эксперт РА) и реальные отзывы клиентов.
• Оцените удобство каналов поддержки и доступность офисов.
• Не поддавайтесь давлению времени («предложение действует только сегодня»).
Номер 7.
Каковы признаки мошеннических предложений на финансовом рынке?
Ответ:
• Гарантированная сверхвысокая доходность (например, 30–50 % годовых) без риска. На реальном рынке высокая доходность всегда сопряжена с высоким риском.
• Давление и срочность: требование принять решение немедленно, иначе «акция сгорит».
• Просьба перевести деньги на карту частного лица, криптокошелек или по номеру телефона для получения кредита или прибыли.
• Отсутствие лицензии или использование названия, очень похожего на известный бренд (банки-двойники).
• Обещание помощи в получении «гарантированного» кредита за предоплату (комиссию, страховку, проверку КИ).
• Запрос конфиденциальных данных: полных реквизитов карты (включая CVV / CVC-код), паролей из СМС, кодов доступа к онлайн-банку.
Номер 8.
Куда обращаться по поводу защиты своих прав потребителя финансовых услуг?
Ответ:
• Служба по защите прав потребителей и обеспечению доступности финансовых услуг Банка России. Это первый шаг. Жалобу можно подать онлайн через интернет-приемную на сайте cbr.ru. Регулятор проверит действия банка или МФО.
• Суд. Если предыдущие инстанции не помогли, подается исковое заявление.
• Полиция. При столкновении с явным криминалом (хищение денег со счетов, телефонное мошенничество).
Номер 9.
Какие источники финансирования характерны для малого, среднего и крупного бизнеса?
Ответ: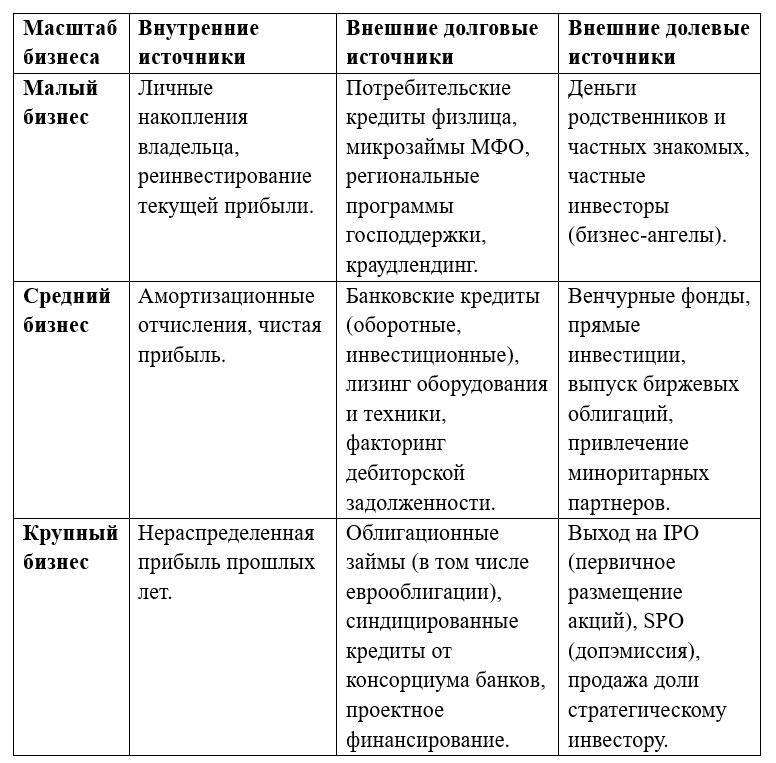
Задания
Номер 1.
Что необходимо учитывать при выборе банка для размещения своих сбережений? Объясните, откуда банки берут деньги для оплаты процентов по вкладам.
Ответ:
При выборе банка для размещения сбережений (вклада) необходимо учитывать следующие факторы:
• Наличие лицензии Банка России. Проверить ее можно на официальном сайте регулятора (cbr.ru). Работа без лицензии незаконна.
• Участие в системе страхования вкладов (АСВ). В России государство страхует вклады физических лиц и индивидуальных предпринимателей на сумму до 1,4 млн рублей в одном банке. Если сумма сбережений больше, их целесообразно распределить между разными банками.
• Реальная доходность. Важно смотреть не только на номинальную ставку, но и на эффективную процентную ставку с учетом капитализации. Также следует вычитать налог на доходы свыше необлагаемого лимита.
• Условия договора: возможность пополнения и частичного снятия без потери процентов, периодичность выплат (ежемесячно или в конце срока), условия досрочного расторжения (обычно проценты при этом теряются).
• Надежность и рейтинг. Для крупных сумм стоит ориентироваться на системно значимые банки или организации с высоким кредитным рейтингом от национальных агентств (АКРА, «Эксперт РА»).
• Удобство обслуживания: качество мобильного приложения, доступность банкоматов и отделений.
Откуда банки берут деньги для оплаты процентов: Банк — это финансовый посредник. Он работает по принципу разницы ставок. Деньги вкладчиков формируют ресурсную базу банка. Разместив эти средства под определенный процент, банк выдает полученные суммы в виде кредитов другим клиентам (физическим лицам на покупку товаров, ипотеку; бизнесу — на развитие производства) под более высокий процент.
Номер 2.
Молодая семья хотела купить однокомнатную квартиру стоимостью 3 млн р., но располагала только половиной необходимой суммы. Семья приняла решение взять деньги в долг на сумму 500 тыс. р. под 20 % годовых с выплатой процентов ежегодно и возвратом основной суммы долга через три года. Посчитайте, какую сумму семье придётся выплатить банку в течение трёх лет.
Ответ:
Для расчета общей суммы выплат необходимо определить размер ежегодных процентов и прибавить к ним основную сумму долга, которая возвращается в конце третьего года.
Дано:
• Сумма основного долга (тело займа): 500 000 р.
• Процентная ставка: 20% годовых (0,20).
• Срок: 3 года.
• Условия: выплата только процентов ежегодно, возврат основной суммы через три года.
Расчет ежегодных процентов: 500 000 ⋅ 0,20 = 100 000 р. в год.
График выплат:
• Конец 1-го года: семья выплачивает банку только проценты — 100 000 р.
• Конец 2-го года: семья снова выплачивает только проценты — 100 000 р.
• Конец 3-го года: семья выплачивает последние проценты (100 000 р.) и возвращает всю основную сумму долга (500 000 р.). Итого за третий год: 600 000 р.
Общая сумма выплат за три года: 100 000 + 100 000 + 600 000 = 800 000 р.
За три года семье придется выплатить банку 800 000 рублей (из них 300 000 рублей составят проценты за пользование деньгами, а 500 000 рублей — возврат основного долга).
Номер 3.
Подготовьте презентацию на тему «Примеры рекламы недобросовестных финансовых услуг».
Ответ:
Слайд 1:
Титульный слайд
Заголовок: Примеры рекламы недобросовестных финансовых услуг.
Подзаголовок: Как распознать обман и защитить свои деньги.
Слайд 2:
Что такое недобросовестная финансовая реклама?
Заголовок: Признаки нарушения закона и этики.
• Обещание гарантированной доходности выше рыночной без указания рисков.
• Сокрытие информации о комиссиях, штрафах и реальной процентной ставке.
• Использование мелкого нечитаемого шрифта для важных условий договора.
• Создание ложного ощущения срочности («только сегодня», «осталось 3 места»).
• Имитация государственной поддержки или использование поддельных лицензий ЦБ РФ.
Слайд 3:
Пример №1. Финансовые пирамиды нового типа
Заголовок: Крипто-пирамиды и псевдоинвестиционные платформы.
Рекламное обещание: «Удвоим ваши вложения за месяц! Доходность от 50% годовых в USDT. Автоматический трейдинг».
Скрытая реальность: Классическая схема Понци. Выплаты первым участникам идут за счет взносов новых. Платформа исчезает вместе со средствами инвесторов при падении притока новичков.
Реальный кейс: Реклама проектов по типу Finiko, Antares Trade и их многочисленных клонов в Telegram-каналах и у блогеров.
Слайд 4:
Пример №2. Черные кредиторы
Заголовок: Займы под залог ПТС и недвижимости без лицензии.
Рекламное обещание: «Кредит за 1 час без справок и проверок кредитной истории. Нужен только паспорт и ПТС». Или «Выдаем до 80% стоимости квартиры за один день».
Скрытая реальность: Кабальные договоры займа. Штрафы съедают стоимость залога после первой же просрочки. Использование лазеек в законе о лизинге, когда человек де-факто остается должен, но де-юре уже продал свой автомобиль или квартиру.
Реальный кейс: Объявления на столбах, спам-звонки, реклама в региональных пабликах соцсетей.
Слайд 5:
Пример №3. Иллюзия помощи с долгами
Заголовок: Недобросовестные антиколлекторы и «раздолжнители».
Рекламное обещание: «Спишем все долги законно через Центробанк. Защитим от приставов. Оплата только за результат».
Скрытая реальность: Клиент платит аванс (обычно 10–30 тысяч рублей). Фирмы затягивают процесс формальными жалобами, пока банк начисляет новые штрафы. В итоге клиент теряет деньги, время, а его кредитная история портится еще сильнее. Часто это просто замаскированные юристы-однодневки без статуса арбитражного управляющего.
Реальный кейс: Компании, массово рекламировавшиеся в 2020–2023 годах с лозунгом «Кредитная амнистия».
Слайд 6:
Пример №4. Форекс-кухни и бинарные опционы
Заголовок: Агрессивный онлайн-трейдинг.
Рекламное обещание: «Торгуй смартфоном по 15 минут в день. Наш ИИ-робот делает +10% к депозиту каждую неделю. Регистрируйся и получи бонус 500$».
Скрытая реальность: Организация не выводит сделки на реальный рынок. Это симулятор, где компания играет против клиента. Графики могут специально рисоваться так, чтобы депозит сливался. Вывести средства невозможно под предлогом невыполнения торгового оборота по бонусу.
Реальный кейс: Десятки брендов с однотипными сайтами, которые блокируются Роскомнадзором, но возрождаются под новыми именами.
Слайд 7:
Психологические уловки в рекламе
Заголовок: На что давят мошенники?
Триггеры:
• Жадность: Демонстрация роскошной жизни, дорогих часов, курортов как прямого следствия инвестиции.
• Страх упущенной выгоды (FOMO): Таймеры обратного отсчета, уведомления «Иван С. из Москвы только что инвестировал 50 000 руб.».
• Авторитет: Накрученные отзывы «экспертов», покупка рекламы у известных медийных лиц (которые часто сами введены в заблуждение), логотипы несуществующих премий.
• Социальное доказательство: Чаты-«бомбивостоки», где тысячи ботов пишут о ежедневных выплатах.
Слайд 8:
Красные флаги: как распознать обман самостоятельно
Заголовок: Чек-лист проверки финансового предложения.
Список для самопроверки:
• Проверьте организацию в справочнике на официальном сайте Банка России (cbr.ru). Нет в реестре — перед вами нелегалы (вне зависимости от того, показывают они вам бумажную лицензию или нет).
• Поищите название компании в черных списках регулятора и на сайтах профильных ассоциаций.
• Забейте в поисковик «[Название компании] отзывы реальные» и «[Название] развод».
• Требуйте полный проект договора ДО перевода любых денег.
• Задайте вопрос: «Как именно генерируется эта доходность?» Если ответ размытый — это обман.
Слайд 9:
Куда обращаться за помощью и куда жаловаться
Заголовок: Алгоритм действий жертвы и свидетеля.
Инструменты защиты:
• Интернет-приемная Банка России (для жалоб на рекламу и нелегальную деятельность).
• Полиция (при факте хищения средств).
• Проект «Мошеловка» от Народного фронта (помощь жертвам и база данных мошенников).
• Роспотребнадзор (если нарушены права потребителя услуги).
• ФинЦЕРТ МВД (специализированное подразделение по киберпреступлениям).
Слайд 10:
Заключение
Заголовок: Главное правило финансовой безопасности.
Основной вывод: Чем проще путь к большим деньгам обещает реклама, тем выше вероятность, что платить придется своими сбережениями. Бесплатный сыр бывает известно где.
Призыв к действию: Всегда берите паузу на 24 часа перед принятием любого финансового решения. Не принимайте инвестиционные решения под давлением менеджера.
Контакты спикера / Вопросы аудитории.
«Не один моральный долг, но и простой личный расчёт должен побудить всех к страхованию жизни».
А. П. Чехов (1860–1904), русский писатель
§ 7. Экономика и государство
Зачем государство вмешивается в рыночные отношения? Почему государство в рыночной экономике называют попечителем общественного интереса? Что выгодно экономике: рост или снижение налогов?
Ответ:
Рынок не способен самостоятельно решить ряд проблем: предотвратить монополизацию, остановить загрязнение окружающей среды (отрицательные внешние эффекты), обеспечить производство общественных благ (оборона, дороги) и сгладить сильное социальное неравенство. Вмешательство необходимо для создания правил игры, защиты прав собственности, поддержки конкуренции и стабилизации экономики.
Потому что его задача — балансировать интересы бизнеса (максимизация прибыли) и общества (безопасность, стабильность, социальная справедливость). Государство устанавливает законы, защищает слабых участников рынка (потребителей, малый бизнес) и тратит бюджетные средства на те нужды, которые невыгодны частному капиталу, но важны для выживания и развития всего социума.
Универсального ответа нет, всё зависит от стадии экономического цикла:
• Снижение налогов стимулирует деловую активность, инвестиции и потребление, так как у компаний и граждан остается больше свободных денег. Это выгодно в периоды застоя.
• Рост налогов позволяет государству собрать средства на социальные программы, инфраструктуру и покрытие дефицита бюджета, а также помогает «охладить» перегретую экономику и снизить инфляцию.
В здоровой экономике налоговые ставки должны быть стабильными и предсказуемыми, чтобы бизнес мог планировать развитие вдолгую. Постоянная смена вектора (то вверх, то вниз) создает неопределенность и вредит экономическому росту.
С подпиской рекламы не будет
Подключите премиум подписку со скидкой в 40% за 149 ₽



Напишите свой комментарий.